Có nên mua gói chăm sóc sức khỏe theo tháng cho gia đình?
Mục lục
Gói chăm sóc sức khỏe theo tháng chỉ thực sự đáng tiền khi quyền lợi phù hợp nhu cầu, có thể sử dụng thuận tiện và giá trị nhận được vượt tổng chi phí trong cả năm. Cách tính điểm hòa vốn và kiểm tra điều khoản sẽ giúp gia đình tránh trả tiền cho những quyền lợi ít dùng hoặc đã được bảo hiểm khác bao phủ.
Để biết một gói chăm sóc sức khỏe theo tháng có đáng tiền hay không, không nên bắt đầu bằng câu hỏi “mỗi tháng chỉ mất bao nhiêu?”. Đơn vị so sánh phù hợp hơn là tổng chi phí và giá trị thực mà cả gia đình nhận được trong 12 tháng.
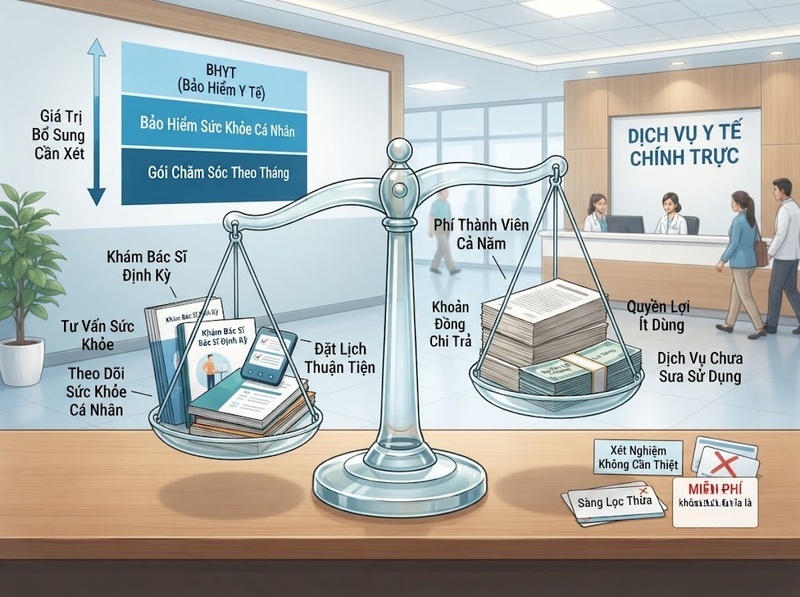
Một gói có hàng chục quyền lợi vẫn có thể không kinh tế nếu phần lớn quyền lợi không được sử dụng, khó đặt lịch, chỉ áp dụng tại một số cơ sở hoặc trùng với BHYT, bảo hiểm sức khỏe và chế độ chăm sóc y tế mà gia đình đã có. Ngược lại, một gói không phải rẻ nhất vẫn có thể hợp lý nếu gia đình sử dụng thường xuyên, cơ sở thuận tiện và dịch vụ giúp giảm đáng kể chi phí, thời gian cũng như sự gián đoạn trong quá trình chăm sóc.
Có nên mua gói chăm sóc sức khỏe theo tháng?
Câu trả lời là có thể nên mua, nhưng chỉ khi giá trị sử dụng thực tế cao hơn chi phí thực tế của gói. Việc trả phí theo tháng tự nó không tạo ra khoản tiết kiệm.
Có thể hình dung bằng một nguyên tắc đơn giản:
Giá trị các dịch vụ thực sự cần và có khả năng sử dụng giá trị của sự thuận tiện > phí gói các khoản vẫn phải tự trả
Điểm quan trọng nằm ở cụm “thực sự cần và có khả năng sử dụng”. Nếu gói quảng cáo tổng quyền lợi trị giá 15 triệu đồng nhưng gia đình chỉ có nhu cầu thực tế với 4 triệu đồng dịch vụ, thì 15 triệu đồng không phải giá trị mà gia đình nhận được. Những dịch vụ hết hạn mà không sử dụng cũng có giá trị thực bằng 0 đối với người mua.
Cũng cần phân biệt gói dịch vụ chăm sóc sức khỏe với cơ chế bảo hiểm. Nếu sản phẩm chỉ cho phép sử dụng một số dịch vụ nhất định tại hệ thống cung cấp, không nên mặc nhiên hiểu rằng nó sẽ bảo vệ gia đình trước mọi chi phí y tế lớn. Tại Việt Nam, BHYT là một lớp quyền lợi riêng với phạm vi và cơ chế thanh toán theo quy định; từ ngày 1/7/2026, một số quy định mới tiếp tục mở rộng quyền lợi và tạo thuận lợi hơn trong tiếp cận khám chữa bệnh. Vì vậy, khi tính giá trị của gói theo tháng, nên tính phần quyền lợi tăng thêm sau những gì gia đình đã có, thay vì cộng toàn bộ giá niêm yết của gói.
Gói theo tháng tạo giá trị bằng cơ chế nào?
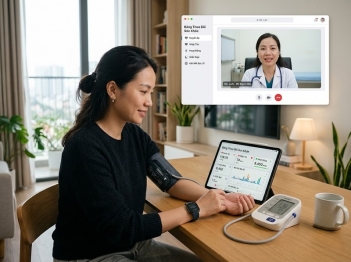
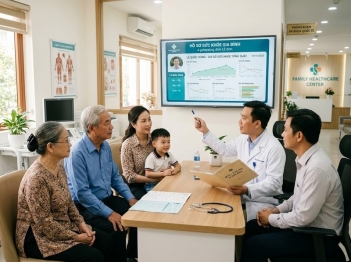
Giá trị của một gói chăm sóc sức khỏe không nhất thiết chỉ đến từ giảm giá từng lần khám. Với gia đình sử dụng dịch vụ thường xuyên, khả năng tiếp cận nhanh, theo dõi liên tục và phối hợp thông tin giữa các lần khám cũng có thể có giá trị đáng kể.
WHO xác định những chức năng quan trọng của chăm sóc ban đầu gồm khả năng tiếp cận ở lần liên hệ đầu tiên, tính liên tục, phối hợp, tính toàn diện và lấy người bệnh làm trung tâm. Một gói theo tháng có thể hỗ trợ những lợi ích này nếu mô hình dịch vụ thực sự cung cấp chúng — chẳng hạn dễ đặt lịch, hồ sơ được theo dõi xuyên suốt hoặc gia đình có thể tiếp cận cùng một hệ thống chăm sóc khi phát sinh nhu cầu.
Điều đó không có nghĩa mô hình trả phí hàng tháng tự động mang lại chất lượng chăm sóc tốt hơn. Nếu gói chỉ là một bảng giảm giá dịch vụ nhưng vẫn khó đặt lịch, bác sĩ thay đổi liên tục hoặc phần lớn nhu cầu phải chuyển sang cơ sở khác, phần giá trị ngoài tiền bạc sẽ giảm đáng kể.
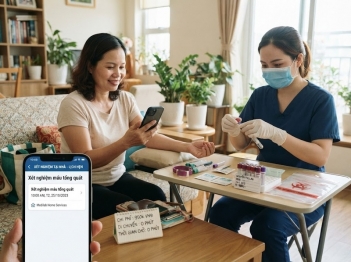
Chăm sóc dự phòng cũng cần được đánh giá theo cách tương tự. WHO xem dự phòng là một phần của chăm sóc sức khỏe ban đầu, nhưng đồng thời lưu ý rằng việc tăng số lượng chương trình khám và sàng lọc không phải lúc nào cũng đồng nghĩa với hiệu quả cao hơn; sàng lọc có thể phát sinh chi phí, gánh nặng và cả tác hại nếu không có chỉ định hoặc cơ sở bằng chứng phù hợp. Vì vậy, không nên cộng toàn bộ giá niêm yết của các xét nghiệm trong gói vào phần “tiết kiệm” nếu gia đình vốn không cần thực hiện chúng.
Cách tính điểm hòa vốn để biết gói có đáng tiền
Cách đánh giá đáng tin cậy hơn là đặt hai phương án cạnh nhau: mua gói và tiếp tục trả theo lần sử dụng.
Có thể tính:
Chi phí có gói = 12 × phí tháng đồng chi trả/phụ phí chi phí những dịch vụ cần thiết nhưng gói không bao phủ
Trong khi đó:
Chi phí không có gói = chi phí dự kiến để mua riêng chính những dịch vụ mà gia đình thực sự cần
Sau đó:
Giá trị tài chính ròng = Chi phí không có gói − Chi phí có gói
Nếu kết quả dương rõ rệt, gói có lợi về mặt tài chính. Nếu hai phương án gần bằng nhau, yếu tố thời gian, khả năng đặt lịch và tính liên tục của chăm sóc có thể quyết định. Nếu kết quả âm lớn, gói khó được xem là đáng tiền nếu lý do duy nhất để mua là tiết kiệm chi phí.
Ví dụ giả định một gói có phí 600.000 đồng/tháng, tức 7,2 triệu đồng/năm. Mỗi lần gia đình sử dụng một dịch vụ thực sự cần, sau khi tính cả khoản còn phải tự trả, gói giúp tiết kiệm trung bình 350.000 đồng so với mua lẻ.
Điểm hòa vốn khi đó là:
7.200.000 ÷ 350.000 ≈ 20,6 lần
Nghĩa là cần khoảng 21 lượt sử dụng tương đương mỗi năm mới bù được riêng phần phí cố định. Nếu cả gia đình chỉ sử dụng 10 lượt, phần tiết kiệm trực tiếp mới khoảng 3,5 triệu đồng; khi đó gói vẫn còn cách khá xa điểm hòa vốn nếu không tạo ra thêm giá trị đáng kể về thời gian hoặc khả năng tiếp cận.
Phép tính này cũng cho thấy vì sao nhìn vào giá tháng thường gây hiểu nhầm. Con số vài trăm nghìn đồng có vẻ nhỏ, nhưng quyết định thực tế là một cam kết chi tiêu vài triệu đồng trong năm.
Gia đình nào thường phù hợp với mô hình theo tháng?
Gói theo tháng có khả năng phù hợp hơn khi nhu cầu sử dụng của gia đình tương đối đều và có thể dự đoán. Chẳng hạn, một số thành viên đã thường xuyên cần chăm sóc ban đầu hoặc theo dõi định kỳ, gia đình có trẻ nhỏ hay người lớn tuổi thực tế phát sinh nhiều lượt khám, hoặc nhiều thành viên cùng sử dụng được một hệ thống dịch vụ.
Tuy nhiên, tuổi tác tự nó không phải lý do đủ để mua. Một gia đình có trẻ nhỏ nhưng hầu như không sử dụng cơ sở nằm trong mạng lưới của gói vẫn có thể không đạt điểm hòa vốn. Ngược lại, một gia đình ít thành viên nhưng có nhu cầu chăm sóc thường xuyên và sử dụng đúng hệ thống có thể khai thác gói tốt hơn.
Yếu tố địa lý cũng quan trọng. Quyền lợi trị giá cao trên giấy nhưng chỉ dùng được tại cơ sở cách xa nhà, khó đặt lịch vào thời gian phù hợp hoặc không có bác sĩ mà gia đình thường sử dụng sẽ có giá trị thực thấp hơn nhiều.
Nếu gói giúp duy trì chăm sóc tại cùng một hệ thống, lợi ích không chỉ là số lần khám. Tính liên tục và khả năng phối hợp chăm sóc là những chức năng quan trọng của chăm sóc ban đầu theo WHO. Tuy vậy, gia đình chỉ nên tính phần lợi ích này khi nhà cung cấp thực sự có cơ chế duy trì hồ sơ, theo dõi và phối hợp dịch vụ, chứ không dựa trên lời quảng cáo chung.
Khi nào gói chăm sóc sức khỏe trở thành khoản phí lãng phí?
Trường hợp phổ biến nhất là mua nhiều quyền lợi hơn nhu cầu thực tế. Gia đình khỏe mạnh, ít sử dụng dịch vụ và đã có mạng lưới khám quen thuộc bên ngoài hệ thống của gói thường khó khai thác hết phí cố định.
Rủi ro thứ hai là quyền lợi bị trùng. Nếu BHYT, bảo hiểm sức khỏe thương mại hoặc chế độ của doanh nghiệp đã giải quyết một phần lớn những dịch vụ mà gói cung cấp, phần cần đánh giá không phải “gói có bao nhiêu quyền lợi”, mà là “gói bổ sung được bao nhiêu quyền lợi mới mà gia đình thực sự dùng”.
Một gói cũng dễ mất giá trị khi danh mục quảng cáo rất rộng nhưng quyền lợi chính lại có hạn mức thấp, số lượt giới hạn, đồng chi trả cao hoặc chỉ áp dụng tại một nhóm cơ sở. Các khoản như thuốc, xét nghiệm, chẩn đoán hình ảnh, khám chuyên khoa hay dịch vụ ngoài giờ có thể có quy tắc riêng tùy từng sản phẩm; vì vậy phải dựa vào điều khoản cụ thể chứ không suy từ tên gọi “chăm sóc toàn diện”.
Đặc biệt, không nên đánh giá gói cao chỉ vì đi kèm nhiều xét nghiệm hoặc chương trình sàng lọc. WHO lưu ý rằng sàng lọc cần có bằng chứng, kiểm soát chất lượng và cân nhắc cả lợi ích lẫn tác hại. Một xét nghiệm mà gia đình không có chỉ định phù hợp không trở thành khoản tiết kiệm chỉ vì được ghi là “miễn phí”.
Cuối cùng là hiệu ứng “đã trả tiền thì phải dùng”. Nếu việc sở hữu gói khiến gia đình cố sử dụng dịch vụ không cần thiết chỉ để cảm thấy thu hồi được phí, giá trị kinh tế được tạo ra trên giấy nhưng không đồng nghĩa với giá trị sức khỏe thực.
Kiểm tra gì trước khi đăng ký cho cả gia đình?
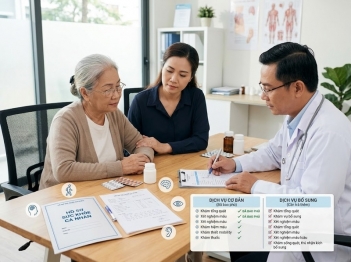
Trước khi trả phí, nên lấy bảng quyền lợi và điều khoản chính thức rồi trả lời tám câu hỏi sau:
1. Tổng số tiền gia đình chắc chắn phải trả trong 12 tháng, bao gồm phí định kỳ và các khoản bắt buộc khác, là bao nhiêu
2. Mỗi dịch vụ được sử dụng bao nhiêu lần và hạn mức áp dụng cho từng người hay dùng chung cả gia đình
3. Những cơ sở, bác sĩ, khung giờ và phương thức đặt lịch mà gia đình thực tế cần có nằm trong phạm vi gói hay không
4. Khám chuyên khoa, thuốc, xét nghiệm, chẩn đoán hình ảnh, cấp cứu và điều trị ngoài phạm vi cơ bản được xử lý như thế nào
5. Bao nhiêu quyền lợi đang trùng với BHYT, bảo hiểm sức khỏe hoặc chế độ do doanh nghiệp cung cấp
6. Quyền lợi không sử dụng có hết hạn, được chuyển kỳ, chuyển cho thành viên khác hay hoàn lại hay không
7. Điều kiện gia hạn, chấm dứt, hoàn phí và cam kết tối thiểu thực tế là gì
8. Nếu chỉ tính những dịch vụ gia đình thật sự có khả năng cần trong 12 tháng tới, gói đạt điểm hòa vốn ở bao nhiêu lượt sử dụng
Một cách thực tế là lấy hóa đơn và lịch sử sử dụng dịch vụ của 12 tháng gần nhất làm điểm xuất phát. Thay từng dịch vụ đó bằng mức chi phí tương ứng khi có gói, sau đó cộng các khoản còn phải trả. Tiếp theo, thử thêm một kịch bản sử dụng thấp hơn và một kịch bản cao hơn.
Nếu gói chỉ có lợi trong kịch bản sử dụng rất cao, quyết định mua khá phụ thuộc vào việc cả nhà phải dùng dịch vụ nhiều. Nếu ngay ở kịch bản gần với lịch sử thực tế gói đã đạt hoặc gần đạt điểm hòa vốn, trong khi cơ sở thuận tiện và quyền lợi ít trùng lặp, lý do mua sẽ vững hơn.
Có nên mua gói chăm sóc sức khỏe theo tháng cho gia đình phụ thuộc vào mức sử dụng thực tế chứ không phải số lượng quyền lợi được quảng cáo. Gói đáng cân nhắc khi gia đình có nhu cầu tương đối đều, sử dụng thuận tiện trong cùng hệ thống và tổng giá trị của những dịch vụ thật sự cần vượt tổng chi phí phải bỏ ra.
Trước khi đăng ký, hãy quy đổi phí tháng thành chi phí cả năm, chỉ tính những quyền lợi có khả năng sử dụng, trừ phần đã được BHYT hoặc bảo hiểm khác đáp ứng và tính điểm hòa vốn. Nếu phép tính hợp lý ngay với nhu cầu bình thường của gia đình — thay vì chỉ hợp lý khi phải “cố dùng cho hết” — đó mới là dấu hiệu rõ ràng rằng gói chăm sóc sức khỏe theo tháng thực sự đáng tiền.

GỬI Ý KIẾN BÌNH LUẬN
Có thể bạn quan tâm
Bài xem nhiều